5 法人 税 基本 通達 2 1 42
法人 税 基本 通達 2 1 42
法人が国庫補助金等の交付を受けた日の属する事業年度前の事業年度 ( その事業年度が連結事業年度に該当する場合には、当該連結事業年度 ) においてその交付の目的. 第1 法人税基本通達関係 1 会社法等の改正(取締役の報酬等に関する規律)に伴う整備 退職給与に該当しない役員給与(基通9-2-27の2 新設) 2 特定公益増進法人に対する寄附金の特別損金算入限度額の見直し
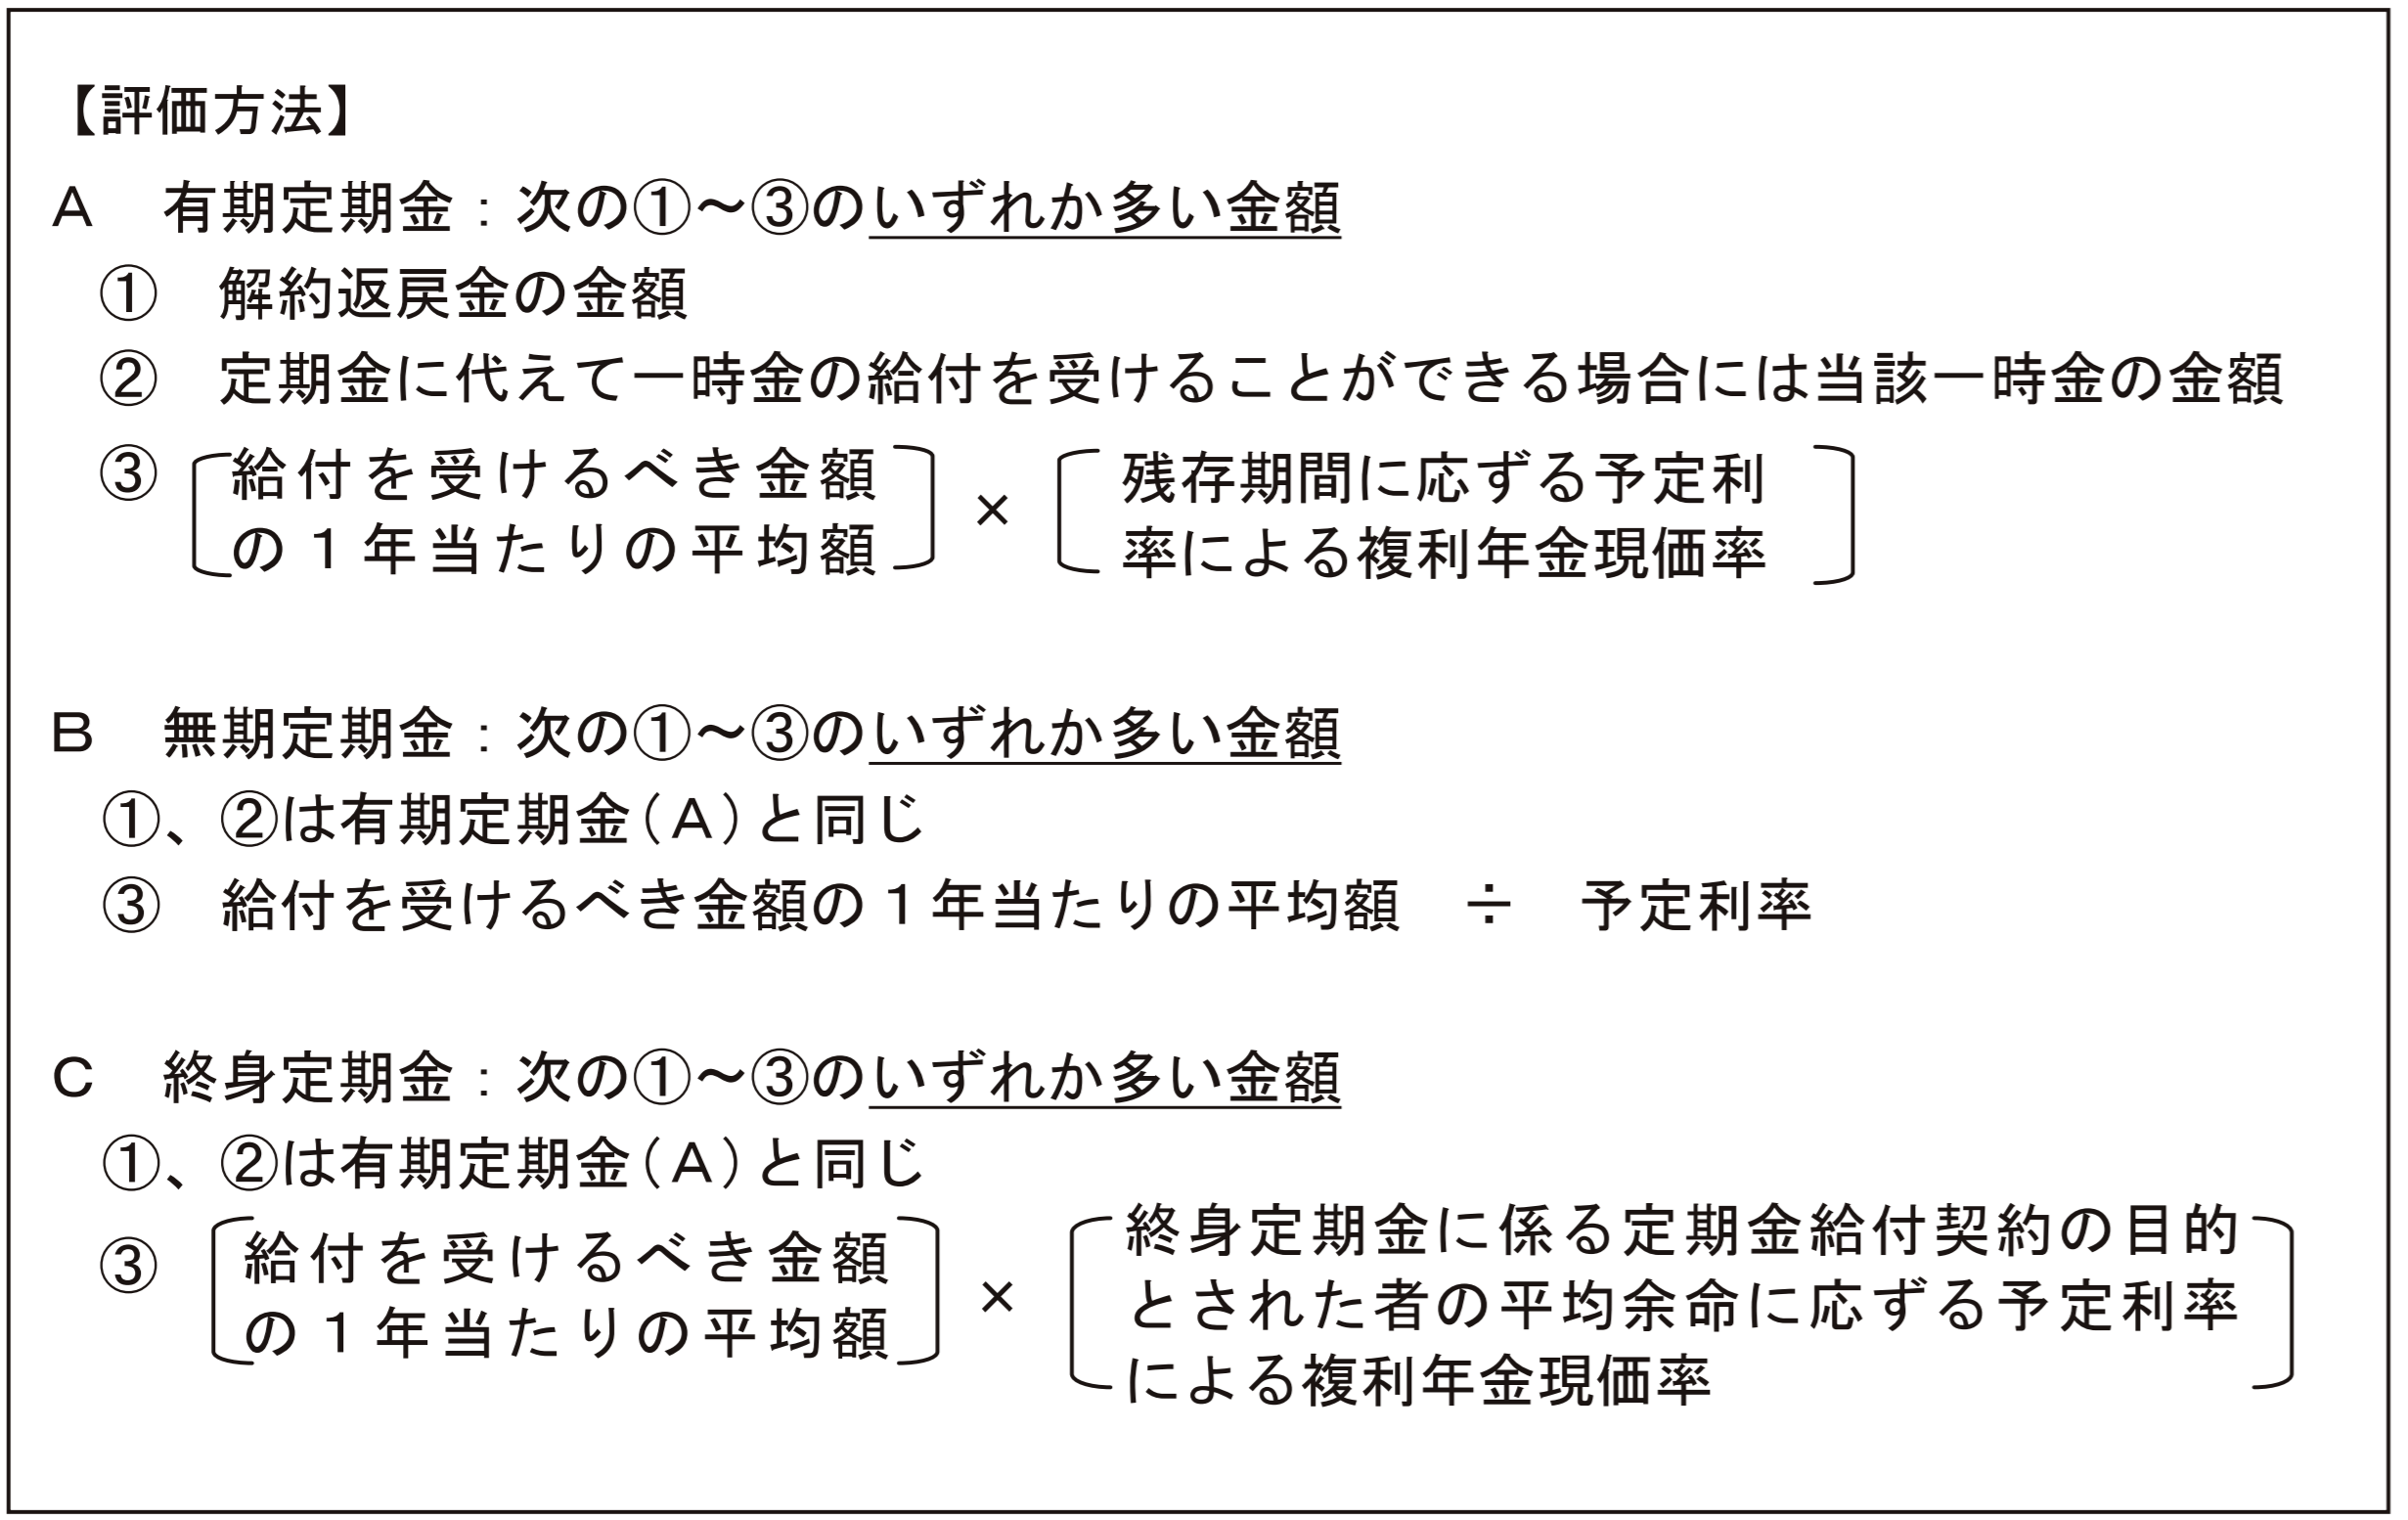
年金と相続税について徹底解説! 税理士法人トゥモローズ 東京の相続税申告・相続専門の税理士法人
法人税基本通達2―1―12잚技術役務の 提供に係る報酬の帰属の時期잛において、 技術役務の提供に係る報酬の帰属時期を定 めています。 쓕設計、作業の指揮監督、技術指導その 他の技術役務の提供を行ったことにより受
財産 評価 基本 通達 199 Penelopezasqy

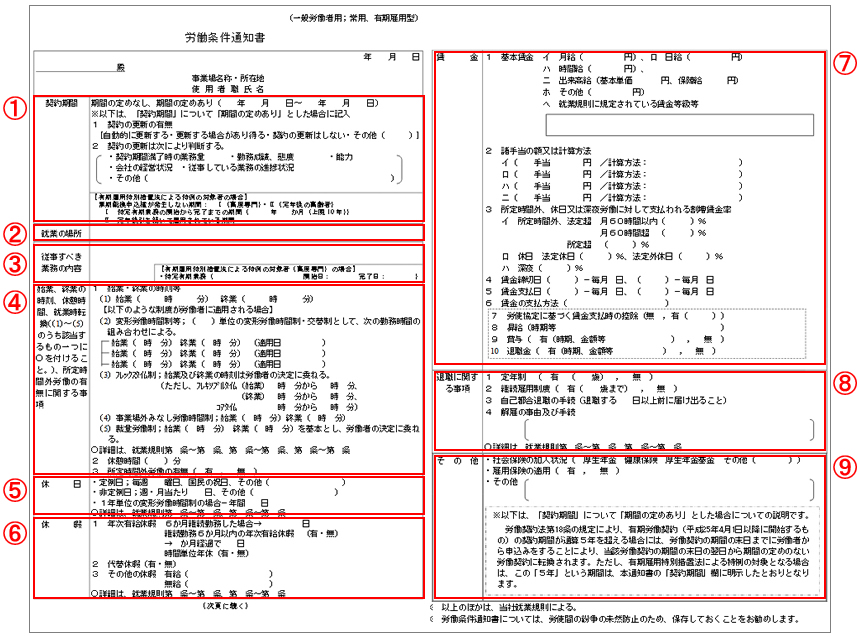
労働条件通知書|記載事項と2019年の改正点(サンプル付)|freee税理士検索
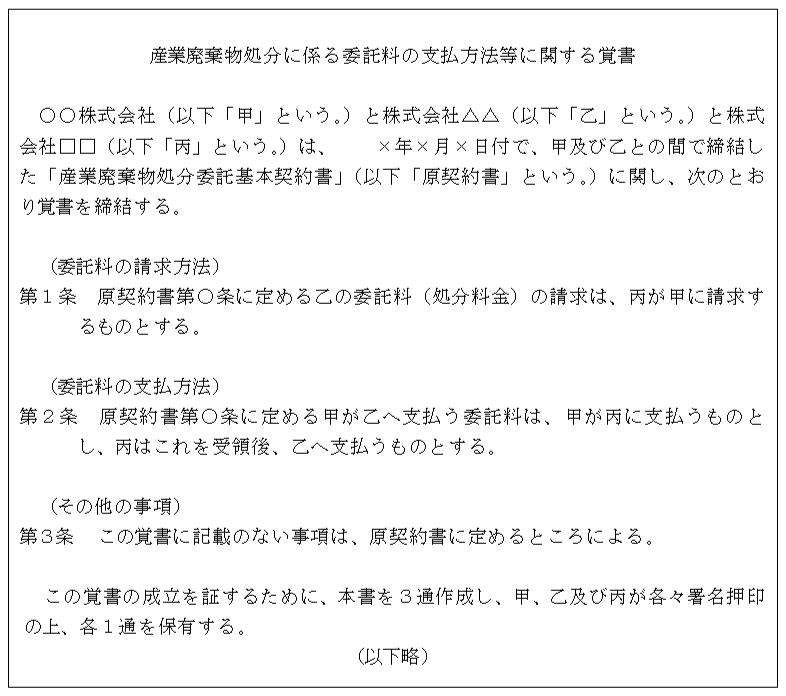
産業廃棄物処分に係る委託料の支払方法等に関する覚書|国税庁

【法人保険】国税庁が発表した定期保険の税制改正案☆ 保険税務なび

Belum ada Komentar untuk "5 法人 税 基本 通達 2 1 42"
Posting Komentar