11 相続 税 600 万
相続 税 600 万
:相続税の基礎控除額 [3,000万円]-[600万円×法定相続人1人] =【3,600万円】 [①:正味の遺産額 4,500万円] -[②:相続税の基礎控除額 3,600万円] =【相続税の課税対象となる、課税遺産総額 900万円】 相続税が600万円も軽減した事例も…相続の「限定承認」とは? 山田 典正 2019.12.28 相続トラブル 遺言 認知症対策 財産を相続する方法には、無条件ですべてを相続する「単純承認」と、プラスの遺産の範囲内でマイナスの遺産も相続する「限定承認」、相続.

相続税が600万円も 控除される方法は? YouTube
基礎控除3000万+600万×法定相続人(例えば1人) =3600万 が引かれるので、相続税は非課税です。 そうではなくて、 300万の相続税を納税した人の 相続財産はいくらあったか? ということなら、 約6000万弱の遺産を相続すると、 300万の相続税を払うことになります。

相続 税 600 万. たとえば 相続人が2人 の場合には、遺産の額が 5000万円+2人×1000万円=7000万円 までの場合には、相続税を支払う必要はなかったのです。ところが、平成27年1月1日からは、この相続税の基礎控除が大きく削減されたため、多くの家庭で相続税の支払いの必要. → 3,000万円 + 600万円 × 3人 = 4,800万円 基礎控除の範囲内であれば、相続税はかかりません。 基礎控除を超えた場合、超えた分(以下「課税遺産総額」といいます)だけが課税対象となり. 相続税申告が必要となるのかどうか、まずは以下の計算式に当てはめて、基礎控除額を確認してください。 3,000万円 + 600万円 × 法定相続人の数 = 相続税の基礎控除額
相続税の基礎控除:3,000万円+(600万円×2人)=4,200万円 次に 正味の遺産総額から基礎控除を差し引いて、課税遺産総額を計算 します。 計算式 基礎控除額は3000万円+(600万×法定相続人の数)によって計算できますので 3,000万円 +(600万 × 2(名) )= 4,200万円 となります。 ケース1 と相続人の数が同じなので、基礎控除額も同じです。 相続税の基礎控除額は、以下の計算式により求めることが出来ます。 相続税基礎控除 = 3,000万円 + 600万円 × 法定相続人の数.
年収600万円の税金はいくら?サラリーマン・個人事業主に分けて解説!
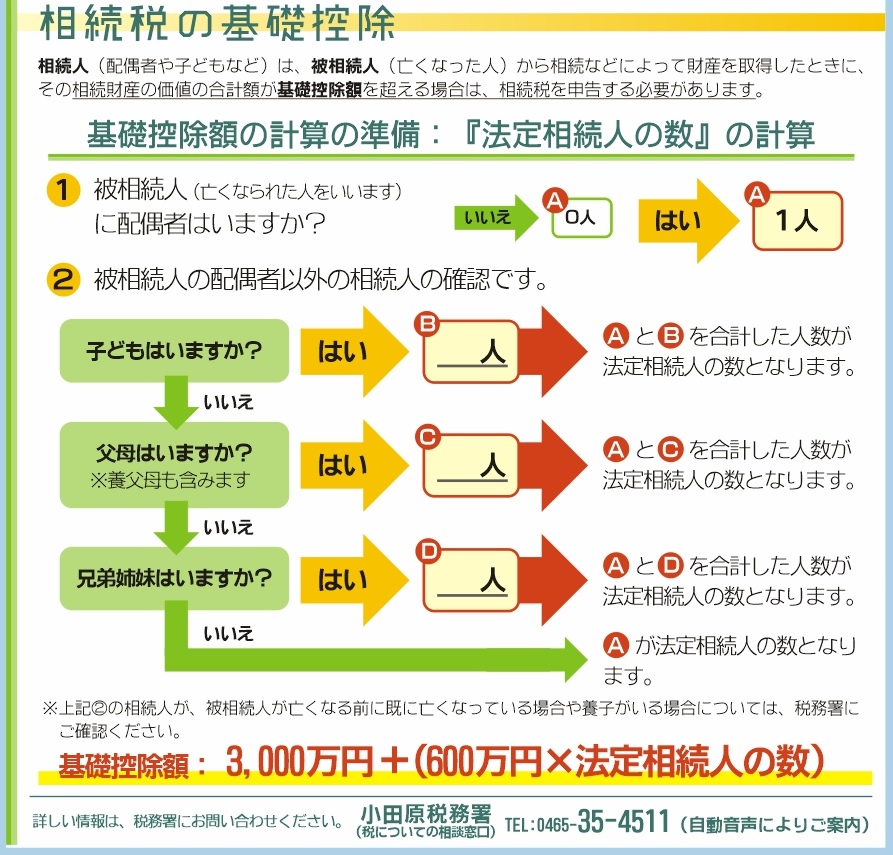
税の基礎知識:相続税の基礎控除 (公社)小田原青色申告会|(公社)小田原青色申告会

相続税の基礎控除額は、3000万円+法定相続人数×600万円。初回相談無料。稲沢市での相続・終活セミナー YouTube
相続税が600万円も軽減した事例も…相続の「限定承認」とは? 富裕層向け資産防衛メディア 幻冬舎ゴールドオンライン

Belum ada Komentar untuk "11 相続 税 600 万"
Posting Komentar