15 補償 金 消費 税
補償 金 消費 税
地方 消費税相当額を考慮して適正に補償金を算定するものとする。 (1)損失の補償等の補償金の算定方法 ① 補償金を当該補償金が構成する各費目に区分したうえで積み上げて算定する場合(例:建物移 転料、工作物移転料) 消費税の課税の対象となる補償金は、所有権 等の権利が収用等により、その収用事業者に移 転し、その対価として支払われるものであり、 移転補償金、経費補償金はこれに該当しない。 移転補償金は、収用等に伴い資産を移転するた
消費税大増税時代を生き抜く方法 Innocent Key


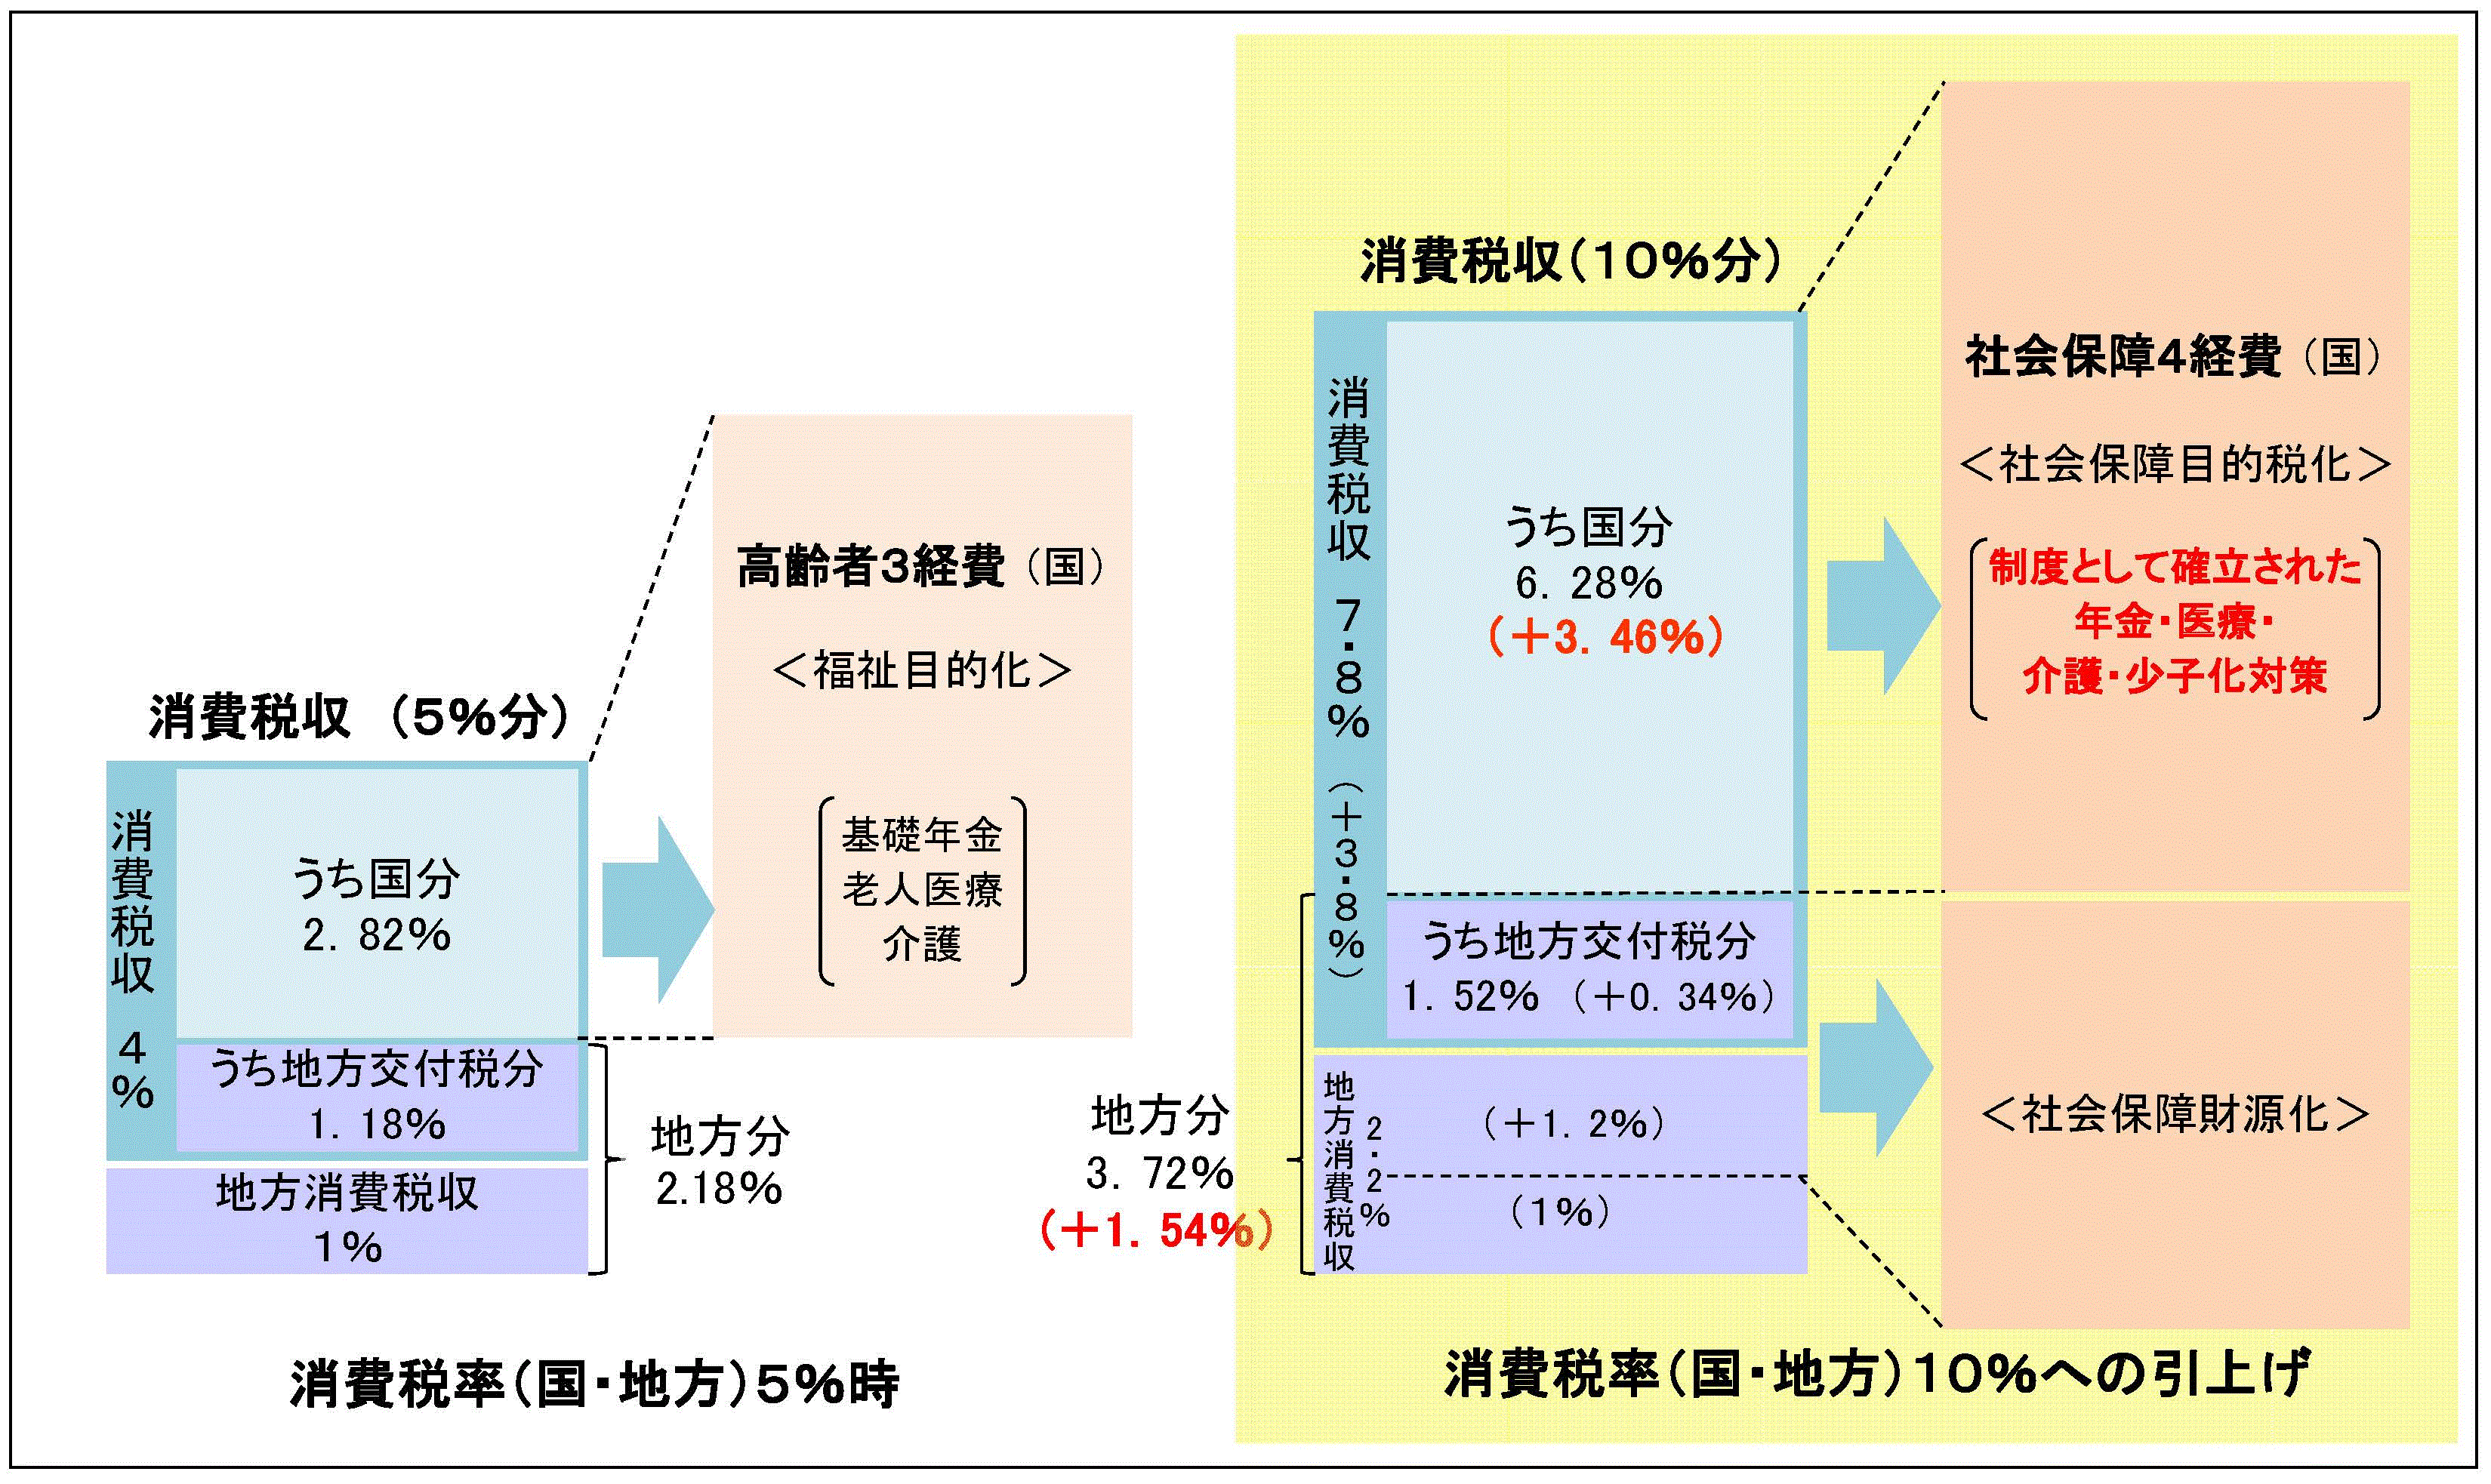
健康保険への税金の使い道を考える 利益を出せる社長のポイント!ここだけで簡単にステップアップ。 愛知県豊田市の

事業主なら押さえておきたい!消費税納付が不要な場合と、消費税がかからない取引3選│ヒロ税理士 初心者向け税金と節税の
補助金や助成金に係る消費税の控除仕入税額の返還が必要な場合とは 消費税法一問一答アプリ公式HP
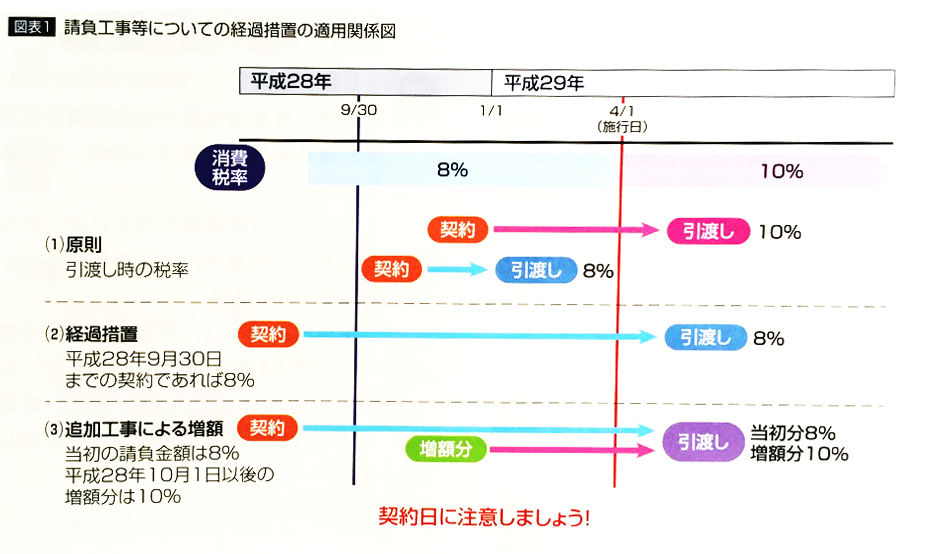
消費税増税(10)に伴う経過措置 ~駆け込み需要への対応~ 町田市・相模原市の税理士/会計事務所[T&A三宅

Belum ada Komentar untuk "15 補償 金 消費 税"
Posting Komentar