6 留保 利益 税 効果
留保 利益 税 効果
の税効果 厳格なルールあり(「繰延税金資産の回収可能性に関 する適用指針」)。会社分類ごとにスケジューリングに 基づき計上 将来回収される可能性が高い(probable)範囲において、 繰延税金資産を認識 未実現利益の消去に 係る税効果 ・当期純利益により増加した留保利益にかかる繰延税金負債を計上します。 (借方)法人税等調整額 11,750千円 (貸方)繰延税金負債 11,750千円(※) 【参考】税効果会計に関するq&a 最終改正 平成25年2月7日 q12
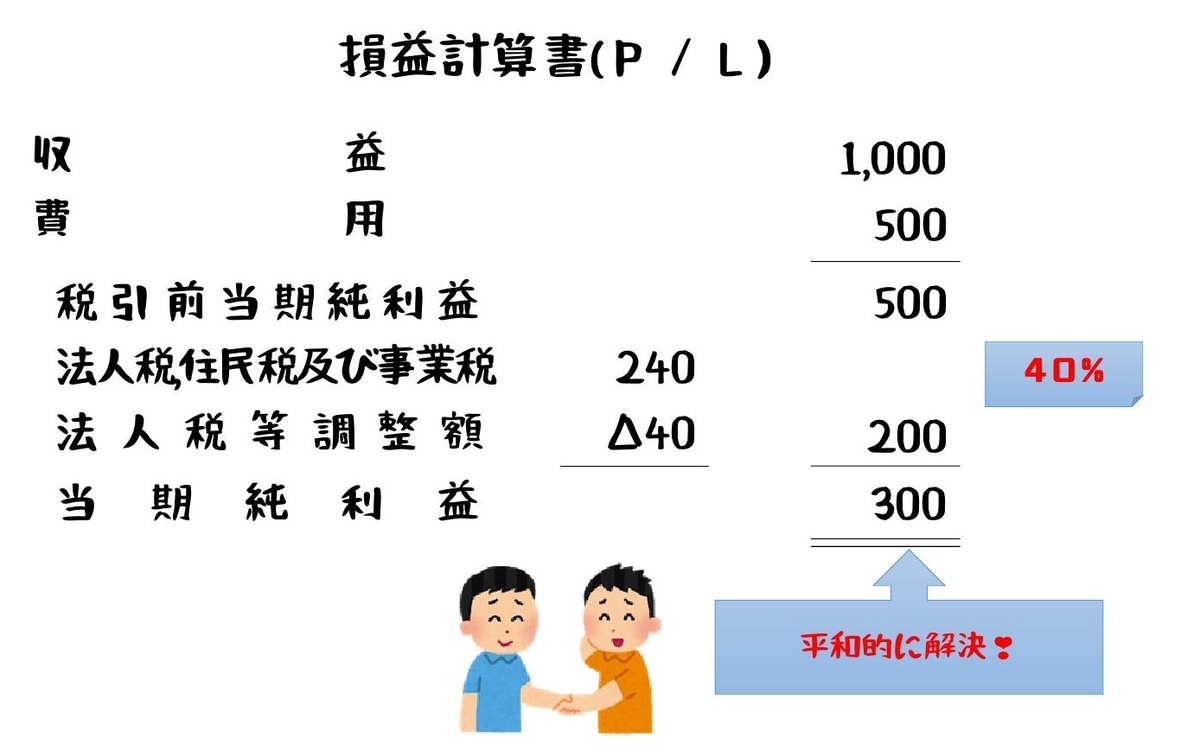
税効果会計その2~貸倒引当金の繰入限度額~ ポリテク火星出張所!
税効果会計 を 学ぶ 【第4回】 「連結財務諸表固有の一時差異」 公認会計士 阿部 光成 ⅰ はじめに 「一時差異」は、連結貸借対照表及び個別貸借対照表に計上されている資産及び負債の金額と課税所得計算上の資産及び負債の金額との差額をいい、個別財務諸表において生じる.

留保 利益 税 効果. 「連結財務諸表における税効果会計に関する実務指針」において ーーーーーーーーーーーーーーーーー 留保利益の配当に係わる一時差異と会計処理 35 投資後、子会社が利益を計上した場合、留保利益のうち、将来の配当により親会社において追加納付が. 計上する(税効果適用指針第23項参照)。 留保利益に係る連結財務諸表固有の将来加算一時 差異については、親会社が当該子会社の利益を配 当しない方針を採っているなど、将来の会計期間 において追加で納付する税金が見込まれない可能
第6回 ②海外オペレーション時 ~中間持株会社の活用と連結実効税率への影響 TKC WEBコラム 上場企業の

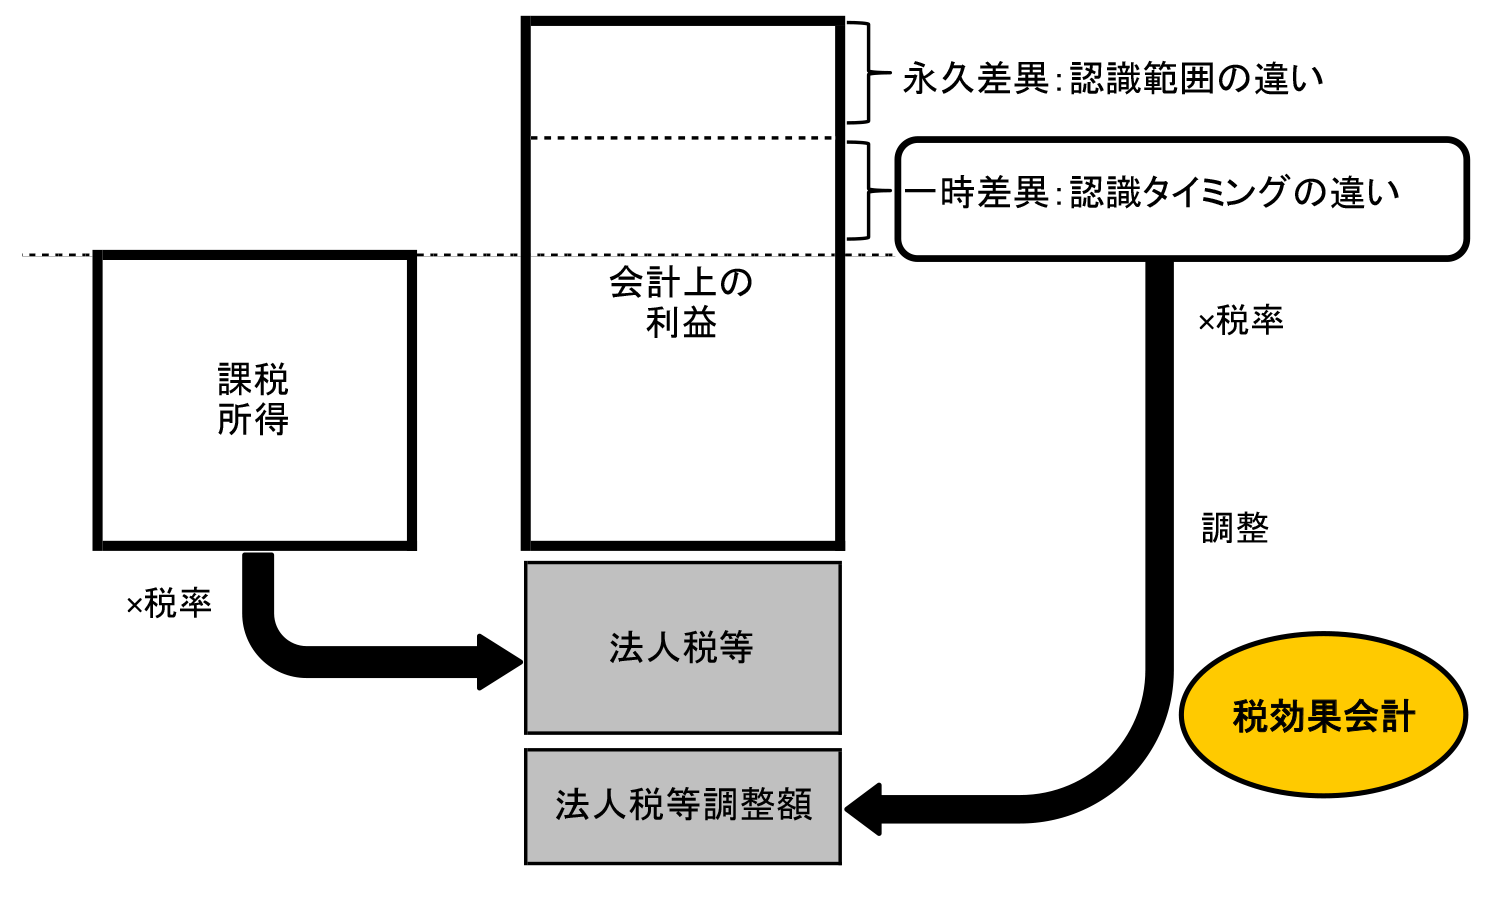
税効果会計の意義 連結info 図でわかる・仕訳でわかる連結会計の情報サイト
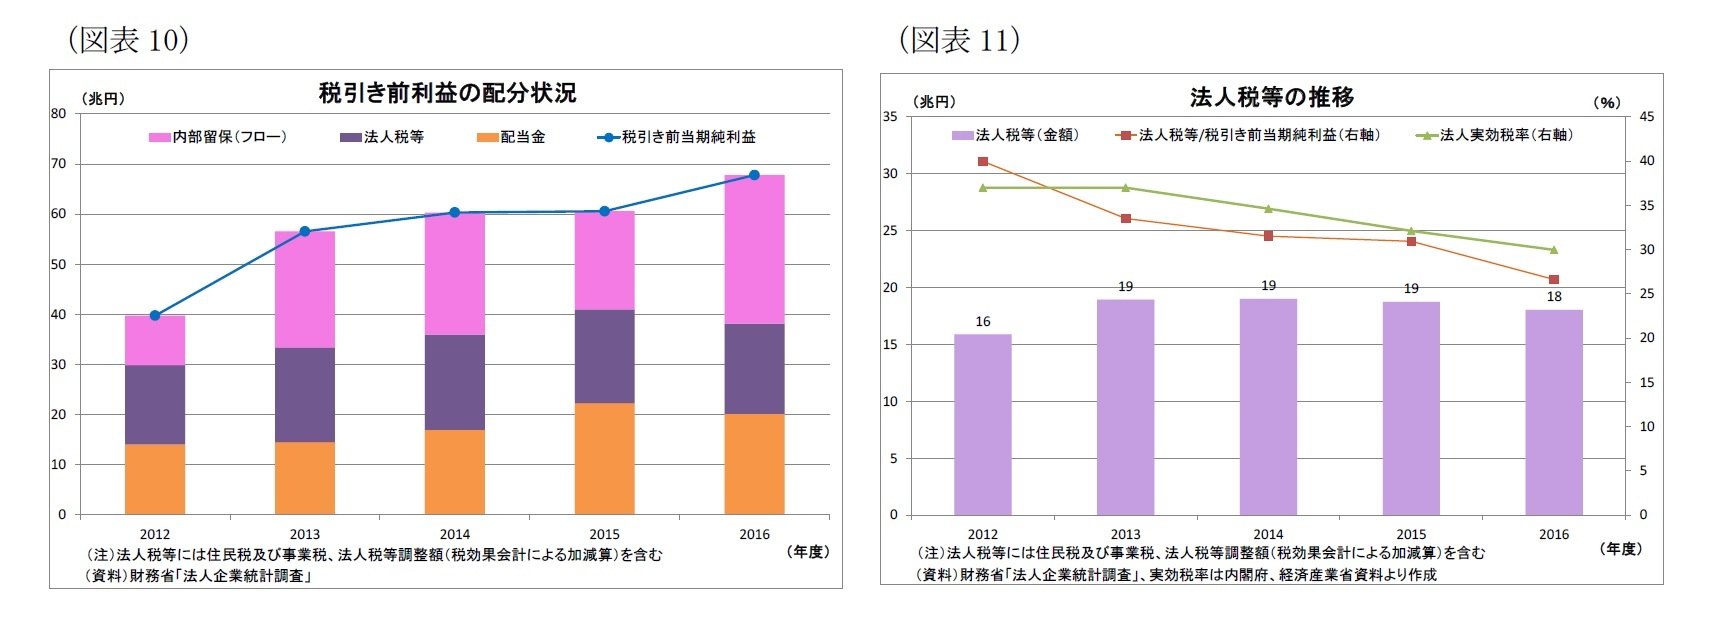
まるわかり“内部留保問題”~内部留保の分析と課題解決に向けた考察 ニッセイ基礎研究所

税効果会計

Belum ada Komentar untuk "6 留保 利益 税 効果"
Posting Komentar