5 贈与 税 延滞 税 計算 ツール
贈与 税 延滞 税 計算 ツール
マンションを贈与したら贈与税はいくら 計算方法を解説 不動産投資の節税 不動産投資 マンション投資の情報メディア ユズサチ. (例) 一般贈与財産が100万円、特例贈与財産が400万円の場合の計算 ① この場合、まず、合計価額500万円を基に次のように計算します。 (すべての贈与財産を「一般贈与財産」として税額計算) 500万円 - 110万円 = 390万円 390万円 × 20% - 25万円 = 53万円 (上記の税額のうち、一般贈与財産に対応する税額(一般税率)の計算) 53万円 × 100万円 / (100万円+400万.

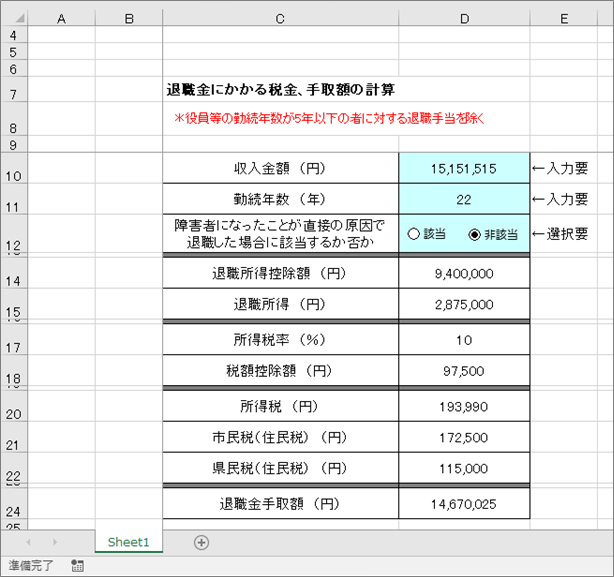
退職金計算 最適給与
延滞税(2ヶ月以内)= 本税額 × 延滞税の税率 × 2ヶ月以内の日数(4月3日〜6月2日)÷ 365日 = 1,000,000円 × 2.6% × 61日 ÷ 365日 = 4,345円(1円未満の端数は切り捨て) 芦屋会計 法定納期限の翌日から2ヶ月が延滞税の税率が低い期間となります。 (3)延滞税(2ヶ月超過)の部分を算出する 延滞税(2ヶ月以内)= 本税額 × 延滞税の税率 × 2ヶ月超過の日数(6月3.
贈与 税 延滞 税 計算 ツール. 贈与税計算 贈与金額(万円)必須 税率必須 一般税率 特別税率 計算 贈与税額(万円) [利用方法] 「贈与金額」の欄に、万円単位で金額を入力してください。 一般税率か、特別税率(※)を選択してください。 「計算」ボタンを押すと、贈与税額が計算されます。 / お金の計算 / 税金 計算式 延滞金=滞納税額 × 延滞日数 × 延滞金率 ÷ 365 延滞金は納期限の1ヶ月目を超えると割増になります。 うるう年は1年の日数を365日で計算します。 端数の処理 滞納税額が2,000円未満の時は延滞金はかかりません。 滞納税額に1,000円未満の端数があるときは、端数を切り捨てから計算します。 算出した延滞金が1,000円未満は延滞金はかかりませ. が大切になります。 <無申告の場合> ・無申告加算税 本税の 5%~20% + 延滞税を最長5年分(贈与税は6年分) 過少申告の場合 ・過少申告加算税 本税の 10%~20% + 延滞を1年分 悪質と認定された場合 ・重加算税 本税の 35%~40% + 延滞税を最長7年分 ペナルティの種類 無申告加算税 申告期限から2週間以内で、当局からの調査通知前に申告 : 0% 申告期限から2週間.

一括で支払えないときは分割払いも可能?
修正 申告 延滞 税 計算

退職金に関する所得税、住民税と退職金手取額の計算方法 My タックスノロジー
延滞 税 延滞 金 違い

Belum ada Komentar untuk "5 贈与 税 延滞 税 計算 ツール"
Posting Komentar